
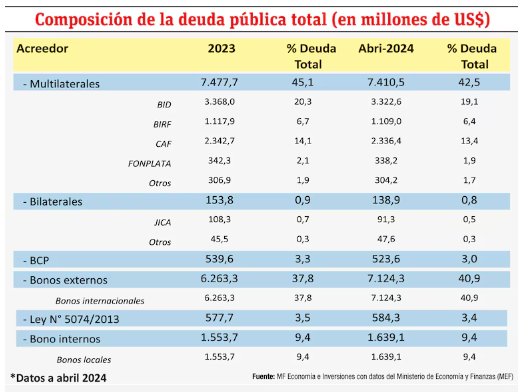
Deuda Pública de Paraguay: Descripción, análisis y desafíos
A modo de entender el proceso que ha tenido la Deuda Pública en Paraguay es necesario recapitular eventos puntuales que p ... Leer Más >>

El ganadero fue otro sector impactado por la pandemia. En julio del año 2020, los precios se encontraban en 2 dólares por kilo al gancho, lo que significó una marcada caída del precio internacional. A las condiciones desfavorables provocadas por la crisis sanitaria se habían sumado otras adversas como los incendios, la sequía, que terminaron por afectar de manera considerable las extensiones de campo.
Ante este complicado escenario, las entidades financieras implementaron medidas de refinanciación de las deudas que ayudaron a descomprimir la situación del sector y permitieron, incluso la compra de insumos.
Tras meses de malos indicadores, durante los primeros meses de 2021, comenzó un proceso de reversión con la reapertura de restaurantes en todo el mundo (el 30% de la carne bovina se consume en estos lugares), además, el aumento de los precios a escala global.
Paraguay que faena alrededor de 2,3 millones de cabezas año, reportó una caída durante la prepandemia con fluctuaciones a lo largo de 2020 y 2021. En los últimos meses del año pasado se verificó una caída del precio y el sector ganadero reporta una situación de relativa escasez. En consecuencia, los altos precios se mantienen con buenas expectativas, aunado al hecho de la importante demanda que registra el mayor comprador del mundo, China que, de no ser importador del mencionado producto en 2015 pasó a demandar alrededor de 1 millón de toneladas de un mercado de aproximadamente 9 millones de toneladas. Debido a la citada situación, las perspectivas son más que auspiciosas para la industria cárnica mundial.
En tanto que el sector de las construcciones se ha mostrado con una dinámica convirtiéndose en un importante mitigador socio-económico durante la pandemia. Si bien el año 2019 registró la mayor cantidad de llamados y adjudicaciones realizadas por el Estado en el marco del plan de reactivación económica, el 2020 también se caracterizó por el volumen de proyectos, aunque por debajo de la precrisis. No obstante, el financiamiento atado a la toma de deudas ha sido el principal desacelerador en las inversiones de infraestructura. De esta manera, el rubro 500 o de inversión física pasará de US$ 1.300 millones a alrededor de US$ 600 millones para el 2022.
Con respecto al comportamiento del sector privado, la venta del principal insumo para las construcciones civiles, el cemento, mostró igualmente una dinámica en claro aumento. En la misma línea, la importación de asfalto para las obras viales financiadas por el Estado verificó también una importante expansión durante los años 2020 y 2021.
No obstante, las proyecciones marcan una caída esperada de la demanda de asfalto explicado, como ya se mencionaba, por la desaceleración que registra el Estado. Ante esta situación, las perspectivas están ancladas en el sector privado que, a su vez, dependerá de la existencia de más y flexibles planes de financiamiento para la vivienda.
• Situación monetaria y financiera en Paraguay
El Banco Central del Paraguay (BCP) había puesto a disposición de los bancos comerciales del país una serie de herramientas financieras para mitigar el impacto de la pandemia. El conjunto de medidas provocó en el inicio de la crisis sanitaria un aumento de la cantidad de dinero. A lo anterior, se le debe sumar la decisión del BCP de reducir la tasa de interés de referencia a valores de 0,75% momento en que la inflación comienza a repuntar, como resultado, entre otros elementos, de la suba del precio de combustibles y alimentos.
En el contexto de mayor inflación, los bancos centrales han reaccionado con subas de tasas y Paraguay no fue la excepción. Así, desde el segundo semestre del año 2021 inicia un proceso de suba de la Tasa de Política Monetaria de 0,75% a cercano al 5,25%. El BCP en su comunicado del mes de diciembre señaló que se mantendrá monitoreando las variables internas y externas, sin adelantar si continuaría incrementándola en su reunión de enero.
Con relación a las colocaciones en el sistema financiero, las mismas han estado en su mayoría a la vista. De hecho, la cantidad de letras de regulación monetaria (papeles que pueden comprar solamente los bancos comerciales) estaban invertidas a corto plazo entre 7 y 53 días.
En palabras del economista Manuel Ferreira “durante el 2021 la liquidez empieza a disminuir en el mercado. No es relevante la cantidad de moneda local en guaraníes a plazo porque la tasa de interés está muy baja. La cantidad de depósitos a la vista era de aproximadamente US$ 6800 millones en abril de 2021 y en los últimos meses del mismo año se ubicó en US$ 6100 millones. Se empezó a llevar ese dinero a inversiones de otra índole. Seguramente lo que empezaremos a ver es una suba de la tasa y cómo se va drenando esta liquidez”, explicó.
Es de recordar que, debido a la alta incertidumbre generada en el inicio de la pandemia, los bancos también optaron por la prudencia, que se tradujo en mantener posiciones líquidas. Para 2021, cuando la campaña de vacunación comenzó un proceso de masificación, y se amplió la reapertura gradual de la economía, se observó mayor dinamismo en la actividad crediticia.
Adicionalmente, datos del Banco Central del Paraguay revelan que las refinanciaciones bajo la medida excepcional de la COVID-19 han sido más altas que las históricas registradas en el sistema financiero. Este comportamiento muestra que sin la normativa se hubieran reportado una importante cantidad de quiebras en el sistema. El complicado escenario mostró la positiva gestión que tuvieron los bancos al permitir que muchas empresas no salieran del circuito económico.
En materia cambiaria, mientras los demás países de la región como Brasil y Argentina registraban depreciaciones de sus respectivas monedas frente al dólar, en Paraguay ocurrió lo contrario. La situación provocó la pérdida de competitividad del país que, al considerar sus fronteras permeables, terminó incidiendo en el aumento del contrabando.
En cuanto a las intervenciones del Banco Central del Paraguay, fue variando durante el año 2021, lo que incidió en la trayectoria a la apreciación del tipo de cambio. En los últimos meses del año pasado, el papel del BCP estuvo marcado por una mayor intervención apuntando a la contención cambiaria y, con ello, controlar la inflación, tal como lo estipula su mandato.
La situación del comercio internacional se caracterizó igualmente por un comportamiento peculiar. Al inicio de la pandemia, la balanza comercial fue deficitaria. Es decir, las exportaciones fueron menores a las importaciones.
Durante los primeros de 2021, se observa que la balanza comercial comienza a ser superavitaria, es decir, las exportaciones ganan terreno por mayor dinamismo del sector agropecuario. Sin embargo, para el 2022, por el menor volumen de soja previsto para esta campaña, las exportaciones se verían dañadas. El sector cárnico, también sería un factor ya que existiría un menor nivel de faena al registrado durante el 2021.
En todo este contexto, el papel del Estado en el 2019 con la recesión económica y durante la pandemia fue importante buscando mitigar los impactos de las mencionadas crisis. Su agresiva intervención mediante los casi US$ 2.000 millones al inicio de la pandemia, terminó por aumentar el déficit fiscal, que de 6,1% del Producto Interno Bruto proyectado para el cierre de 2021, finalmente se ubicó en 3,6% del PIB. De acuerdo con cifras preliminares del Ministerio de Hacienda, el 2021 cierra con un déficit acumulado de G. 9.941,3 mil millones (USD 1.458,9 millones). Asimismo, se registró un resultado operativo de G. 2.074,1 mil millones (USD 304,4 millones), representando el -0,7% del PIB.
El 2022 se presenta con el gran desafío de comenzar un proceso de convergencia gradual al límite del déficit de 1,5% establecido en la Ley de Responsabilidad Fiscal (LRF). En tal sentido, se espera la reducción de los gastos de inversión, un incremento de la recaudación tributaria y en la no tributaria. De registrarse precipitaciones, Paraguay producirá mayor electricidad, por ende, la capacidad de venta al Brasil aumentaría, lo que a su vez se podría traducir a un incremento de las compensaciones que recibe el país.
Finalmente, las perspectivas para el año 2022 están atadas a dos principales factores, la evolución y el impacto de las nuevas variantes de la COVID-19 y al comportamiento del clima. El trabajo coordinado entre los sectores público y privado será la clave para mitigar los eventuales impacto de otro año de pandemia.
A modo de entender el proceso que ha tenido la Deuda Pública en Paraguay es necesario recapitular eventos puntuales que p ... Leer Más >>
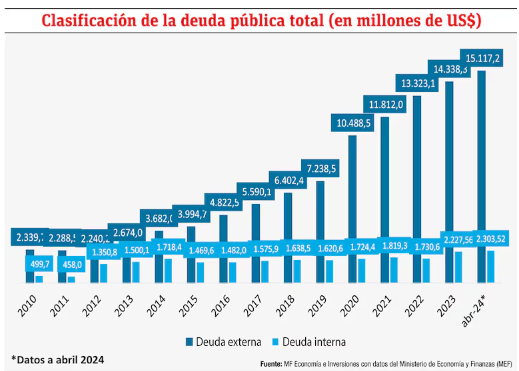
Aunque hayan pasado cuatro años desde la irrupción de la crisis sanitaria del COVID-19 a nivel mundial, las consec ... Leer Más >>
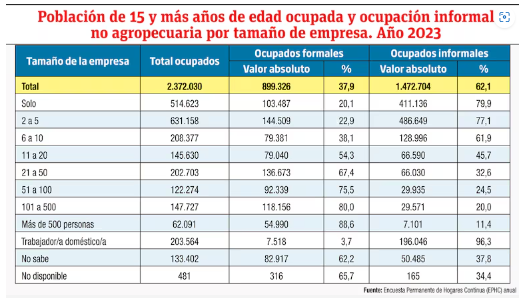
De acuerdo con las recomendaciones de la Organización Internacional del Trabajo (OIT), adaptándolas a las circunst ... Leer Más >>